[E-DailyYU JIN-HEE 记者] “如果自主研发的环保量子点(QD)诊断平台能在全球市场站稳脚跟,仅凭这一单一产品线就可实现800亿韩元以上的销售额,最终有望达到1000亿韩元级别的销售额。我们将依托体外诊断新技术与稳健的盈利能力,进军KOSDAQ市场,并开启年销售额2000亿韩元的时代。”
SG生物科学(原SG Medical,以下简称SG Bio)代表吴世文近日在接受《每日经济》采访时,如上阐述了公司的中长期增长战略和上市蓝图。

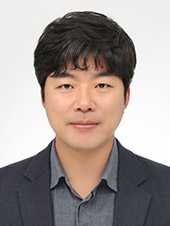
SG BioScience代表吴世文。(照片来源:SG BioScience)
体外诊断专业企业SG Bio此前在首尔东大门区赛珍医疗大厦的赛珍艺术厅,正式发布了新一代多重现场诊断(POCT)平台“InstaQ”及专用读码器“InstaRead M”。这是该公司凝聚多年积累的源头研发(R&D)实力所取得的首次成果。
首席执行官吴某表示,以新产品发布为契机,他对业绩的强劲反弹充满信心。“InstaQ”是一款荧光免疫分析(FIA)医疗设备,可通过鼻咽拭子样本在20分钟内筛查出4种主要呼吸道病原体。该产品已获得韩国食品药品安全厅的产品许可,其可靠性得到了验证。
他表示:“新产品上市后两年内,销售额可突破300亿韩元”,并预测:“待产品在市场上完全站稳脚跟后,仅相关销售额就将增长至1000亿韩元。”
其构想是优先开拓全球市场而非国内市场,以此取得成果。实际上,为进军全球市场而进行的各国许可审批工作也已步入正轨。在越南和乌兹别克斯坦等承认韩国食品药品安全处许可的新兴国家市场,已正式提交申请。进军欧洲这一庞大的发达市场的准备工作也进展顺利。
呉代表解释道:“为了推进欧洲临床试验,我们已与意大利MD Healthcare公司签订了合同”,“预计明年秋季左右将获得欧洲体外诊断医疗器械法规(IVDR)的许可。”
一旦获得IVDR认证,产品将可进入整个欧洲市场。目前,公司也在推进东南亚医疗枢纽——泰国食品药品监督管理局(TFDA)的审批程序。对于进军美国市场,公司将全面调整战略。美国是相关市场规模达数万亿的核心据点。公司将此前在新冠疫情期间直接向美国市场申请许可但两度受挫的经验作为教训,以此为基石。
呉代表表示:“计划与全球体外诊断企业或当地分销商合作,采用代工(ODM)模式开展合作”,并称“产品开发已告一段落,不久将向海外合作伙伴发送正式提案”。具体模式为:合作伙伴直接取得美国食品药品监督管理局(FDA)的许可,本公司负责生产,并授予其美国及南美地区的总经销权。

(图片来源:SG BioScience)
新产品的核心竞争力在于自主研发的无毒磷化铟量子点(QD)材料。 QD是一种直径10纳米(nm)以下的超微半导体纳米粒子,是因2023年诺贝尔化学奖而备受瞩目的尖端新材料。与现有快速诊断试剂盒中使用的金颗粒或有机荧光物质相比,其光稳定性更优,发光信号更强。
此外,还彻底排除了早期量子点材料中存在的有毒镉成分。 通过自主合成基于磷化铟(InP)的无毒材料,解决了环境法规和人体危害性方面的障碍。在江南世卫医院等大型大学医院的对照临床试验中,呼吸道病毒检测灵敏度达到92.9%~97.1%,特异性达到99.8%~100%。即使在病毒排量较少的早期感染样本中,也展现出了优异的检测性能。
专用读数仪InstaRead M同样消除了快速诊断试剂盒肉眼判读的局限性。它将微弱荧光信号数字化,无论检测人员熟练程度如何,都能输出一致的结果值。测量数据会自动同步至医院计算机网络——检验医疗信息系统(LIS),从而减轻行政负担并减少错误。 使用反应腔设备可在1分钟内实现连续读数,这在大型医院急诊室或筛查诊所中展现出显著优势。
奥代表强调了量子点诊断平台的无限扩展性。公司正在筹备将腺病毒等纳入呼吸道4种诊断试剂盒,形成6种产品的研发管线。产品线还将扩展至性传播感染(STI)诊断和心肌梗死诊断标志物等心血管疾病领域。 由于心肌梗死必须进行快速现场检测以判断是否需要紧急手术,因此该领域能最大限度地发挥该平台的效用。从长远来看,公司计划将产品线扩展至癌症生物标志物和激素疾病检测。
对最大股东关联方——赛珍医疗基金会的业务依赖度也在迅速降低。此前在新冠疫情大流行期间,由于诊断试剂和样本运输培养基(VTM)的供应量激增,赛珍医疗基金会的销售额占比曾飙升至70%后半段。随着疫情转为地方性流行病后业绩波动加剧,公司开始着力缩减内部交易并推进业务多元化。
呉代表表示:“截至今年上半年,西珍医疗基金会的销售额占比已降至总销售额的50%左右”,并称:“待新产品销售额步入正轨后,计划经过6:4的过渡阶段,在3年内实现外部销售额70%、内部销售额30%的‘7:3黄金比例’。”
得益于经营效率的提升和业务重组,业绩反弹已初见成效。去年,公司清理了非盈利业务,并以核心技术为中心对组织进行了改革,最终实现年销售额1206亿韩元、营业利润24亿韩元,成功扭亏为盈。将日本日立(HITACHI)自动分析仪的韩国独家分销网络扩展至大型大学医院,也起到了关键作用。 今年,公司年销售额有望突破1300亿韩元,随着高附加值自主生产占比的扩大,预计年度营业利润将超过50亿韩元。
在恢复财务稳健性并降低内部交易比重后,SG Bio正加快步伐,以明年为目标筹备在KOSDAQ上市。为满足韩国交易所严格的内部交易审查标准,公司已扎实巩固了业务独立性并实现了交易对象的多元化。
呉代表强调:“尽管此前已具备规模条件,但因认为自主技术和业务独立性尚不充分,因此推迟了上市计划”,并表示:“随着盈利态势的稳固以及自主QD平台商业化的基础已然奠定,我们将以正统方式完成明年的科斯达克上市。”
他接着补充道:“我们将突破‘赛珍网络’的局限,凭借独一无二的技术实力,在全球体外诊断舞台上获得应有的价值认可”,并表示:“通过成功推出新产品,我们将很快跻身连营收入突破2000亿韩元的‘强小’生物科技企业之列。”
SG生物科学(原SG Medical,以下简称SG Bio)代表吴世文近日在接受《每日经济》采访时,如上阐述了公司的中长期增长战略和上市蓝图。
进军全球市场全面展开,已着手进行许可审批工作
体外诊断专业企业SG Bio此前在首尔东大门区赛珍医疗大厦的赛珍艺术厅,正式发布了新一代多重现场诊断(POCT)平台“InstaQ”及专用读码器“InstaRead M”。这是该公司凝聚多年积累的源头研发(R&D)实力所取得的首次成果。
首席执行官吴某表示,以新产品发布为契机,他对业绩的强劲反弹充满信心。“InstaQ”是一款荧光免疫分析(FIA)医疗设备,可通过鼻咽拭子样本在20分钟内筛查出4种主要呼吸道病原体。该产品已获得韩国食品药品安全厅的产品许可,其可靠性得到了验证。
他表示:“新产品上市后两年内,销售额可突破300亿韩元”,并预测:“待产品在市场上完全站稳脚跟后,仅相关销售额就将增长至1000亿韩元。”
其构想是优先开拓全球市场而非国内市场,以此取得成果。实际上,为进军全球市场而进行的各国许可审批工作也已步入正轨。在越南和乌兹别克斯坦等承认韩国食品药品安全处许可的新兴国家市场,已正式提交申请。进军欧洲这一庞大的发达市场的准备工作也进展顺利。
呉代表解释道:“为了推进欧洲临床试验,我们已与意大利MD Healthcare公司签订了合同”,“预计明年秋季左右将获得欧洲体外诊断医疗器械法规(IVDR)的许可。”
一旦获得IVDR认证,产品将可进入整个欧洲市场。目前,公司也在推进东南亚医疗枢纽——泰国食品药品监督管理局(TFDA)的审批程序。对于进军美国市场,公司将全面调整战略。美国是相关市场规模达数万亿的核心据点。公司将此前在新冠疫情期间直接向美国市场申请许可但两度受挫的经验作为教训,以此为基石。
呉代表表示:“计划与全球体外诊断企业或当地分销商合作,采用代工(ODM)模式开展合作”,并称“产品开发已告一段落,不久将向海外合作伙伴发送正式提案”。具体模式为:合作伙伴直接取得美国食品药品监督管理局(FDA)的许可,本公司负责生产,并授予其美国及南美地区的总经销权。
摆脱“赛珍附属”身份……借业绩反弹之势叩响科斯达克大门
新产品的核心竞争力在于自主研发的无毒磷化铟量子点(QD)材料。 QD是一种直径10纳米(nm)以下的超微半导体纳米粒子,是因2023年诺贝尔化学奖而备受瞩目的尖端新材料。与现有快速诊断试剂盒中使用的金颗粒或有机荧光物质相比,其光稳定性更优,发光信号更强。
此外,还彻底排除了早期量子点材料中存在的有毒镉成分。 通过自主合成基于磷化铟(InP)的无毒材料,解决了环境法规和人体危害性方面的障碍。在江南世卫医院等大型大学医院的对照临床试验中,呼吸道病毒检测灵敏度达到92.9%~97.1%,特异性达到99.8%~100%。即使在病毒排量较少的早期感染样本中,也展现出了优异的检测性能。
专用读数仪InstaRead M同样消除了快速诊断试剂盒肉眼判读的局限性。它将微弱荧光信号数字化,无论检测人员熟练程度如何,都能输出一致的结果值。测量数据会自动同步至医院计算机网络——检验医疗信息系统(LIS),从而减轻行政负担并减少错误。 使用反应腔设备可在1分钟内实现连续读数,这在大型医院急诊室或筛查诊所中展现出显著优势。
奥代表强调了量子点诊断平台的无限扩展性。公司正在筹备将腺病毒等纳入呼吸道4种诊断试剂盒,形成6种产品的研发管线。产品线还将扩展至性传播感染(STI)诊断和心肌梗死诊断标志物等心血管疾病领域。 由于心肌梗死必须进行快速现场检测以判断是否需要紧急手术,因此该领域能最大限度地发挥该平台的效用。从长远来看,公司计划将产品线扩展至癌症生物标志物和激素疾病检测。
对最大股东关联方——赛珍医疗基金会的业务依赖度也在迅速降低。此前在新冠疫情大流行期间,由于诊断试剂和样本运输培养基(VTM)的供应量激增,赛珍医疗基金会的销售额占比曾飙升至70%后半段。随着疫情转为地方性流行病后业绩波动加剧,公司开始着力缩减内部交易并推进业务多元化。
呉代表表示:“截至今年上半年,西珍医疗基金会的销售额占比已降至总销售额的50%左右”,并称:“待新产品销售额步入正轨后,计划经过6:4的过渡阶段,在3年内实现外部销售额70%、内部销售额30%的‘7:3黄金比例’。”
得益于经营效率的提升和业务重组,业绩反弹已初见成效。去年,公司清理了非盈利业务,并以核心技术为中心对组织进行了改革,最终实现年销售额1206亿韩元、营业利润24亿韩元,成功扭亏为盈。将日本日立(HITACHI)自动分析仪的韩国独家分销网络扩展至大型大学医院,也起到了关键作用。 今年,公司年销售额有望突破1300亿韩元,随着高附加值自主生产占比的扩大,预计年度营业利润将超过50亿韩元。
在恢复财务稳健性并降低内部交易比重后,SG Bio正加快步伐,以明年为目标筹备在KOSDAQ上市。为满足韩国交易所严格的内部交易审查标准,公司已扎实巩固了业务独立性并实现了交易对象的多元化。
呉代表强调:“尽管此前已具备规模条件,但因认为自主技术和业务独立性尚不充分,因此推迟了上市计划”,并表示:“随着盈利态势的稳固以及自主QD平台商业化的基础已然奠定,我们将以正统方式完成明年的科斯达克上市。”
他接着补充道:“我们将突破‘赛珍网络’的局限,凭借独一无二的技术实力,在全球体外诊断舞台上获得应有的价值认可”,并表示:“通过成功推出新产品,我们将很快跻身连营收入突破2000亿韩元的‘强小’生物科技企业之列。”


