[纽约=E-DailySeong Joowon 特派员] 美国联邦储备委员会(Fed·美联储)时隔三年多再次加息,重启了与通胀的斗争。 鉴于美国经济和劳动力市场表现强于预期,高通胀迟迟未见缓解,且地缘政治不确定性持续存在,美联储将政策重心转向通过加息来抑制通胀。由于美联储多数委员预计年内还将进一步加息,市场关注的焦点已不再是此次加息是否仅为一次性举措,而是将加息多少以及在高利率水平维持多久。

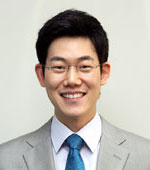
美联储主席凯文·沃什(图片来源:AFP)
美联储于16日(当地时间)在联邦公开市场委员会(FOMC)例行会议上,将基准利率从原有的年利率3.50%~3.75%上调0.25个百分点至3.75%~4.00%。这是美联储自2023年7月以来时隔3年2个月首次加息。 12名有投票权的委员全员赞成加息。美联储在声明中表示,“通胀仍处于高位”,并指出此举将有助于“更及时”地将通胀率拉回2%的目标水平。
问题在于通胀。美联储将今年个人消费支出(PCE)通胀率的预测从3.6%上调至3.7%,核心PCE通胀率的预测也从3.3%上调至3.4%。经济增长率上升、失业率下降,而通胀预期却在上升,这种组合无异于强化了加息的理由。
未来的利率路径也大幅上调。在反映FOMC委员利率预期的“点阵图”中,今年年底基准利率的中位数为4.1%,较去年6月的3.8%上升了0.3个百分点。在提交预期的18名委员中,有16人认为今年至少再加息一次是合适的,其中4人预计将再加息两次。 明年年底的中位数同样为4.1%,较6月的预测值3.6%高出0.5个百分点。至少从点阵图来看,这与加息后立即降息的路径相去甚远。

反映美国联邦公开市场委员会(FOMC)委员基准利率预期的点阵图。每个点代表一名FOMC委员对年底或长期基准利率水平的预期。(单位:%,数据来源:美联储)
沃什基于包括劳动力市场在内的广泛指标,评估认为美国经济已进一步走强。另一方面,关于夏季通胀指标,他解释称其“未达到”自己此前设定的标准,且此后也几乎未看到足以推翻这一判断的信息。他强调:“显而易见的事实是,通胀水平过高且持续时间过长”,“我们的主要焦点在于履行价格稳定的职责”。
地缘政治环境也发生了变化。随着中东等世界各地冲突加剧,能源和原材料价格面临的不确定性日益增大,美联储正警惕特定领域价格上涨向整体经济蔓延的二、三阶连锁反应。 实际上,此次FOMC声明中删除了7月声明中将能源等价格上涨归因于“供给冲击”(supply shock)的表述。取而代之的是,声明将使通胀更及时地回归2%目标的决心置于首位。
沃西认为,当前的金融环境还不够紧缩。他表示:“很难将整体金融环境描述为紧缩的”,并称FOMC委员们也普遍持类似看法。关于此次加息,他形容为“撤回了部分宽松政策”。
特别是,他明确反对那种认为必须牺牲经济和就业才能控制通胀的观点。沃西指出,当前失业率实际上已达到充分就业水平,并表示:“我不认为为了实现我们的目标,有必要损害劳动力市场。”这表明,强劲的经济能够承受加息,这一判断正是此次决策的基础。
利率市场已将今年10月FOMC再次加息的可能性定为约50%。Principal Asset Management首席全球策略师希玛·沙表示:“争议的焦点已不再是利率是否会再次上升,而是还会再加息几次”,并认为此次加息仅此一次的可能性较低。
不过,沃什并未对未来的加息路径做出明确承诺。当被问及是否会持续加息时,他表示:“我不是负责前瞻性指引的人”,表明不会预先判断未来的决策。他也没有将自己的利率预期提交至点阵图中。
最终,决定未来利率路径的核心变量预计将是通胀是否蔓延、美国经济的强弱以及地缘政治局势。 在经济稳健的背景下,若能源引发的通胀压力蔓延至服务和商品领域,进一步加息的理由将更加充分。反之,若通胀压力迅速缓解,或经济与就业形势较预期大幅放缓,美联储的紧缩力度也可能随之调整。市场正密切关注,时隔三年再次按下加息按钮的美联储,是否会在今年10月再次加息。

15日(当地时间),美国纽约证券交易所(NYSE)的交易员们正在工作。(图片来源:路透社)
美联储于16日(当地时间)在联邦公开市场委员会(FOMC)例行会议上,将基准利率从原有的年利率3.50%~3.75%上调0.25个百分点至3.75%~4.00%。这是美联储自2023年7月以来时隔3年2个月首次加息。 12名有投票权的委员全员赞成加息。美联储在声明中表示,“通胀仍处于高位”,并指出此举将有助于“更及时”地将通胀率拉回2%的目标水平。
强劲经济提供了“加息空间”……16人认为“今年应进一步加息”美联储时隔3年再次加息的背景,在于美国经济表现强于预期。 美联储将今年实际国内生产总值(GDP)增长率预测值从6月份的2.2%上调至2.3%,明年则从2.3%上调至2.4%。另一方面,今年和明年的失业率预测值则分别从4.3%下调至4.1%。这意味着,在不严重损害经济和就业的情况下,集中力量抑制通胀的空间变大了。
问题在于通胀。美联储将今年个人消费支出(PCE)通胀率的预测从3.6%上调至3.7%,核心PCE通胀率的预测也从3.3%上调至3.4%。经济增长率上升、失业率下降,而通胀预期却在上升,这种组合无异于强化了加息的理由。
未来的利率路径也大幅上调。在反映FOMC委员利率预期的“点阵图”中,今年年底基准利率的中位数为4.1%,较去年6月的3.8%上升了0.3个百分点。在提交预期的18名委员中,有16人认为今年至少再加息一次是合适的,其中4人预计将再加息两次。 明年年底的中位数同样为4.1%,较6月的预测值3.6%高出0.5个百分点。至少从点阵图来看,这与加息后立即降息的路径相去甚远。
沃什指出的7周变化……“经济、通胀、地缘政治”凯文·沃什主席在新闻发布会上亲自列举了自7月底维持利率不变以来这7周内发生的三项变化:经济走强、通胀趋势以及地缘政治局势的变化。
沃什基于包括劳动力市场在内的广泛指标,评估认为美国经济已进一步走强。另一方面,关于夏季通胀指标,他解释称其“未达到”自己此前设定的标准,且此后也几乎未看到足以推翻这一判断的信息。他强调:“显而易见的事实是,通胀水平过高且持续时间过长”,“我们的主要焦点在于履行价格稳定的职责”。
地缘政治环境也发生了变化。随着中东等世界各地冲突加剧,能源和原材料价格面临的不确定性日益增大,美联储正警惕特定领域价格上涨向整体经济蔓延的二、三阶连锁反应。 实际上,此次FOMC声明中删除了7月声明中将能源等价格上涨归因于“供给冲击”(supply shock)的表述。取而代之的是,声明将使通胀更及时地回归2%目标的决心置于首位。
沃西认为,当前的金融环境还不够紧缩。他表示:“很难将整体金融环境描述为紧缩的”,并称FOMC委员们也普遍持类似看法。关于此次加息,他形容为“撤回了部分宽松政策”。
特别是,他明确反对那种认为必须牺牲经济和就业才能控制通胀的观点。沃西指出,当前失业率实际上已达到充分就业水平,并表示:“我不认为为了实现我们的目标,有必要损害劳动力市场。”这表明,强劲的经济能够承受加息,这一判断正是此次决策的基础。
华尔街:“不会止于此”……股价下跌·利率上涨市场对美联储政策转向本身反应平淡,但对未来可能出现的进一步紧缩反应敏感。由于0.25个百分点的加息幅度已被市场以90%以上的概率提前消化,因此公告发布后的市场反应有限。 然而,当沃西在新闻发布会上流露出对通胀的强烈警惕时,纽约股市回吐了涨幅,美国国债收益率随之攀升。下午3时30分左右,道琼斯工业平均指数下跌逾700点,跌幅约1.4%;标普500指数和纳斯达克指数也分别下跌约0.7%和0.3%。 美国10年期国债收益率再次突破5%,对货币政策敏感的2年期国债收益率升至4.71%。
利率市场已将今年10月FOMC再次加息的可能性定为约50%。Principal Asset Management首席全球策略师希玛·沙表示:“争议的焦点已不再是利率是否会再次上升,而是还会再加息几次”,并认为此次加息仅此一次的可能性较低。
不过,沃什并未对未来的加息路径做出明确承诺。当被问及是否会持续加息时,他表示:“我不是负责前瞻性指引的人”,表明不会预先判断未来的决策。他也没有将自己的利率预期提交至点阵图中。
最终,决定未来利率路径的核心变量预计将是通胀是否蔓延、美国经济的强弱以及地缘政治局势。 在经济稳健的背景下,若能源引发的通胀压力蔓延至服务和商品领域,进一步加息的理由将更加充分。反之,若通胀压力迅速缓解,或经济与就业形势较预期大幅放缓,美联储的紧缩力度也可能随之调整。市场正密切关注,时隔三年再次按下加息按钮的美联储,是否会在今年10月再次加息。


