[E-DailyPark Jung-Soo 记者]Kakao(035720)将拆分为“两个Kakao”。其构想是将专注于KakaoTalk和人工智能(AI)的成长型公司,与管理金融、内容、出行等子公司的投资公司分拆,各自发展。虽然这是为了简化复杂的业务结构并加速AI竞争而采取的决胜之举,但市场的初步反应却相当冷淡。分拆公告发布当天,股价急剧下跌,工会也以就业不确定性为由表示反对。
证券界虽然认同人员分拆本身的初衷,但相比期待,更多的是持谨慎态度。 虽然随着KakaoTalk和AI业务独立运营,公司有望作为成长股获得重新评估,但与此同时,仅保留旗下子公司股权的KakaoX可能面临更为明显的“控股公司折价”。最终,此次分拆的成败并不取决于将公司拆分为两家本身,而是取决于KakaoAI能否真正证明其AI业务的增长潜力,以及KakaoX能否将所持资产转化为股东价值。

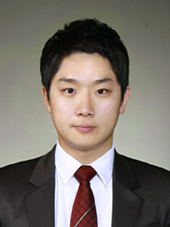
KakaoX代表内定人金道英(图源:Kakao)
◇ “抓住AI黄金时期”……Kakao分拆的缘由
据29日金融监督院电子公示系统显示,Kakao于21日召开董事会,决定将公司通过人员分拆方式拆分为存续法人“Kakao X”和新设法人“Kakao AI”。以净资产账面价值为基准的分拆比例为:Kakao X为0.6351463,Kakao AI为0.3648537。 公司将于12月17日召开临时股东大会,于明年1月1日完成分拆,随后于同月27日推进KakaoX变更上市及KakaoAI重新上市。
Kakao AI将以KakaoTalk和Kakao Map为核心,涵盖广告、电商及AI业务。另一方面,Kakao X将负责KakaoBank Corp.(323410)、kakaopay(377300) 、Kakao Mobility、Kakao Entertainment等主要关联公司的股权及投资职能。实际上,Kakao AI将作为互联网平台及AI成长型公司,而Kakao X则作为管理关联公司并进行投资的公司,两者角色划分明确。
Kakao决定将公司拆分为两部分的背后,是源于对发展速度的危机感。据Kakao方面透露,近5年来,董事会主要决策中约85%(共23项)涉及子公司相关事项。 在最近一年内的32项内部投资审议中,子公司相关议案也占到了84%。公司方面认为,由于总部经营资源过度集中于子公司支持和结构调整等方面,导致未能将精力真正投入到KakaoTalk和AI业务中。
Kakao X代表提名人金道英在宣布分拆时表示:“我们深感绝不能错过当前这一时机”,并强调了AI业务的发展速度。Kakao AI代表提名人郑真雅也解释称,通过剥离子公司管理职能,已构建起能够专注于核心业务的架构。
此举还旨在摆脱长期困扰Kakao的“综合企业折价”问题。由于AI平台、金融、内容、出行等性质迥异的业务被捆绑在同一家公司内,导致各业务未能获得应有的价值认可。公司预计,若实现各业务的独立决策和资本配置,各业务的价值将更加清晰。
其增长目标也十分激进。Kakao AI提出了到2030年实现6万亿韩元以上营收、AI业务营收1万亿韩元、营业利润率30%以上的目标。计划将AI日活跃用户(DAU)提升至2000万人以上,并将KakaoTalk的平均使用时长较目前增加50%以上。 Kakao X则以科技金融、内容和出行服务为核心,将2030年主要业务营收目标定为10万亿韩元以上。

在Kakao工会自公司成立以来首次发起部分罢工之际,Kakao工会成员于6月10日在京畿道城南市Kakao板桥总部前高呼口号。(照片=方仁权 记者)
◇ “即使拆分公司,责任也无法拆分”……员工与股东均感不安
问题在于,市场并未像公司预期的那样,立即将此次决定视为“价值提升”。
在公告发布当日(21日),Kakao收盘价较前一交易日下跌7.49%,报3万5800韩元。盘中一度跌至3万3600韩元。卖盘势头猛烈,跌幅一度扩大至13%左右。 分析认为,此前Kakao Games、Kakao Bank、Kakao Pay等公司接连上市引发的“拆分上市”争议所带来的“学习效应”,压制了投资者的信心。
但此次的分拆结构与资产分拆不同。这是因为此次采用的是人员分拆,现有Kakao股东将根据持股比例同时获得Kakao X和Kakao AI的股票。与资产分拆后子公司新上市时,原股东持股价值被稀释的问题相比,此次的稀释问题相对较小。三星证券也评价称,由于采用了人员分拆方式,核心业务从母公司剥离,或在吸引外部投资过程中导致原股东经济权益被稀释的风险已有所降低。
尽管如此,投资者的不安仍难以平息。Kakao股价从分拆公告发布前一天(20日)的38,700韩元跌至21日的35,800韩元。此后于28日回升至36,850韩元。虽然较公告当天的收盘价上涨了2.9%,但与分拆前股价相比,仍低约4.8%。
员工的反对声浪也十分强烈。全国化学纺织食品产业工会Kakao分会于拆分公告发布后立即表示:“公司可以拆分,但责任不能拆分”,并表明了反对立场。该工会主张,公司不应仅止于承诺就业继承,还应具体说明在拆分后的结构调整、出售、合并、分拆及业务移交过程中,将如何保护员工的就业和劳动条件。
工会特别指出,在分拆过程中,公司未向大多数员工提供关于未来所属部门、工作内容及雇佣状况的充分信息,也未进行事先协商。工会认为,尽管公司将企业价值受损的原因归咎于复杂的业务结构,但首要的应是评估反复出现的决策失误及经营责任。

◇ 目标价接连下调……“先考虑控股公司折价,而非AI溢价”
证券界的反应也比以往更为保守。分拆后立即发布报告的主要券商纷纷下调了Kakao的目标股价。
Kiwoom证券将目标股价从原有的11万韩元下调至7万韩元,Hana证券则从5.8万韩元调整至5万韩元。三星证券将目标股价从4.9万韩元下调18.4%至4万韩元,并将投资评级从“买入”下调至“持有”。
Meritz证券将原先5.2万韩元的合理股价下调至3.7万韩元,并将投资评级从“买入”下调至“持有”。理由是拆分后,Kakao X极有可能反映净资产价值(NAV)折价率,且AI变现战略尚未取得实际成效。
达奥投资证券同样将目标股价从6万韩元下调至4.5万韩元。该机构认为,鉴于Kakao此前作为投资亮点——同时持有子公司和AI业务的结构已不复存在,因此必须重新应用估值方法。不过,该机构仍维持了此前评估,即相比KakaoX,增长性更强的Kakao AI投资吸引力相对更高。
证券界最担忧的环节是Kakao X。迄今为止,Kakao虽然存在子公司价值的折价,但凭借KakaoTalk、广告、电商等高收益平台业务的支撑,在一定程度上起到了缓冲作用。分拆后,Kakao X作为持有关联公司股权的纯投资公司性质将更加明显,因此反而可能面临比以往更高的控股公司折价。 若Kakao Mobility等其他子公司也相继上市,重复上市折价问题可能会再次凸显。
相反,Kakao AI则存在机遇。由于将KakaoTalk以及广告、电商等现金流业务与AI的增长潜力整合为一家公司,因此有可能作为AI企业获得重新估值。 Kiwoom证券虽根据拆分比例计算得出Kakao AI的分配市值约为5.8万亿韩元,但将其公允价值估算为17.5万亿韩元,并评价Kakao AI的投资吸引力高于Kakao X(分配市值约10万亿韩元,公允价值约13.5万亿韩元)。
不过,也有不少观点指出,仅仅在名称中加上“AI”二字,并不意味着就能立即获得溢价。 三星证券认为,目前Kakao被低估的原因不仅在于治理结构问题,还源于市场对其AI服务竞争力及商业化能力的信心不足。分析指出,只有确认Kakao提出的“AI日活跃用户2000万人”、“AI营收1万亿韩元”等目标能否真正转化为广告、电商及订阅收入,才能对其应用较高的市盈率倍数。
此外,还有人担心各业务之间的协同效应反而可能会减弱。Kakao所构想的“代理型AI”不仅止于用户的搜索和推荐,其核心在于将这些功能延伸至支付、出行及内容消费领域。然而,如果拥有KakaoTalk的Kakao AI与拥有金融、出行及内容子公司的Kakao X在法律上分离,就必须对数据共享、API对接以及佣金体系等进行额外协调。 三星证券指出,虽然能提升经营效率,但可能削弱贯穿整个Kakao生态系统的整合执行力。
加强股东回报是一大积极因素。Kakao AI计划将调整后自由现金流(FCF)的20%至35%回馈给股东,并计划在未来FCF增长时将回报率最高提升至40%。 Kakao X也将把从子公司获得的税后股息的30%和投资收益的30%用于股东回报。该公司还公布了计划,将基于出售Dunamu股权的收益,在未来3年内总计回购并注销3000亿韩元的自有股份。
专家们一致认为,关键最终不在于“分拆”,而在于“分拆之后”。简化Kakao原本复杂的结构,并将两家公司的股票同时分配给现有股东,这一点值得肯定。另一方面,KakaoX将面临的控股公司折价是相对容易预见的利空因素,而KakaoAI将获得的AI溢价则更接近于一种尚需业绩证明的预期。
三星证券分析师吴东焕表示:“归根结底,分拆后的合并企业价值预计将取决于Kakao AI的估值上调幅度与Kakao X的估值下调幅度之间的博弈。”他判断道:“目前,Kakao X的控股公司折价扩大可能性相对明显,而Kakao AI能否获得AI溢价,则取决于未来业务业绩,是一个不确定的变量。”
证券界虽然认同人员分拆本身的初衷,但相比期待,更多的是持谨慎态度。 虽然随着KakaoTalk和AI业务独立运营,公司有望作为成长股获得重新评估,但与此同时,仅保留旗下子公司股权的KakaoX可能面临更为明显的“控股公司折价”。最终,此次分拆的成败并不取决于将公司拆分为两家本身,而是取决于KakaoAI能否真正证明其AI业务的增长潜力,以及KakaoX能否将所持资产转化为股东价值。
◇ “抓住AI黄金时期”……Kakao分拆的缘由
据29日金融监督院电子公示系统显示,Kakao于21日召开董事会,决定将公司通过人员分拆方式拆分为存续法人“Kakao X”和新设法人“Kakao AI”。以净资产账面价值为基准的分拆比例为:Kakao X为0.6351463,Kakao AI为0.3648537。 公司将于12月17日召开临时股东大会,于明年1月1日完成分拆,随后于同月27日推进KakaoX变更上市及KakaoAI重新上市。
Kakao AI将以KakaoTalk和Kakao Map为核心,涵盖广告、电商及AI业务。另一方面,Kakao X将负责KakaoBank Corp.(323410)、kakaopay(377300) 、Kakao Mobility、Kakao Entertainment等主要关联公司的股权及投资职能。实际上,Kakao AI将作为互联网平台及AI成长型公司,而Kakao X则作为管理关联公司并进行投资的公司,两者角色划分明确。
Kakao决定将公司拆分为两部分的背后,是源于对发展速度的危机感。据Kakao方面透露,近5年来,董事会主要决策中约85%(共23项)涉及子公司相关事项。 在最近一年内的32项内部投资审议中,子公司相关议案也占到了84%。公司方面认为,由于总部经营资源过度集中于子公司支持和结构调整等方面,导致未能将精力真正投入到KakaoTalk和AI业务中。
Kakao X代表提名人金道英在宣布分拆时表示:“我们深感绝不能错过当前这一时机”,并强调了AI业务的发展速度。Kakao AI代表提名人郑真雅也解释称,通过剥离子公司管理职能,已构建起能够专注于核心业务的架构。
此举还旨在摆脱长期困扰Kakao的“综合企业折价”问题。由于AI平台、金融、内容、出行等性质迥异的业务被捆绑在同一家公司内,导致各业务未能获得应有的价值认可。公司预计,若实现各业务的独立决策和资本配置,各业务的价值将更加清晰。
其增长目标也十分激进。Kakao AI提出了到2030年实现6万亿韩元以上营收、AI业务营收1万亿韩元、营业利润率30%以上的目标。计划将AI日活跃用户(DAU)提升至2000万人以上,并将KakaoTalk的平均使用时长较目前增加50%以上。 Kakao X则以科技金融、内容和出行服务为核心,将2030年主要业务营收目标定为10万亿韩元以上。
◇ “即使拆分公司,责任也无法拆分”……员工与股东均感不安
问题在于,市场并未像公司预期的那样,立即将此次决定视为“价值提升”。
在公告发布当日(21日),Kakao收盘价较前一交易日下跌7.49%,报3万5800韩元。盘中一度跌至3万3600韩元。卖盘势头猛烈,跌幅一度扩大至13%左右。 分析认为,此前Kakao Games、Kakao Bank、Kakao Pay等公司接连上市引发的“拆分上市”争议所带来的“学习效应”,压制了投资者的信心。
但此次的分拆结构与资产分拆不同。这是因为此次采用的是人员分拆,现有Kakao股东将根据持股比例同时获得Kakao X和Kakao AI的股票。与资产分拆后子公司新上市时,原股东持股价值被稀释的问题相比,此次的稀释问题相对较小。三星证券也评价称,由于采用了人员分拆方式,核心业务从母公司剥离,或在吸引外部投资过程中导致原股东经济权益被稀释的风险已有所降低。
尽管如此,投资者的不安仍难以平息。Kakao股价从分拆公告发布前一天(20日)的38,700韩元跌至21日的35,800韩元。此后于28日回升至36,850韩元。虽然较公告当天的收盘价上涨了2.9%,但与分拆前股价相比,仍低约4.8%。
员工的反对声浪也十分强烈。全国化学纺织食品产业工会Kakao分会于拆分公告发布后立即表示:“公司可以拆分,但责任不能拆分”,并表明了反对立场。该工会主张,公司不应仅止于承诺就业继承,还应具体说明在拆分后的结构调整、出售、合并、分拆及业务移交过程中,将如何保护员工的就业和劳动条件。
工会特别指出,在分拆过程中,公司未向大多数员工提供关于未来所属部门、工作内容及雇佣状况的充分信息,也未进行事先协商。工会认为,尽管公司将企业价值受损的原因归咎于复杂的业务结构,但首要的应是评估反复出现的决策失误及经营责任。
◇ 目标价接连下调……“先考虑控股公司折价,而非AI溢价”
证券界的反应也比以往更为保守。分拆后立即发布报告的主要券商纷纷下调了Kakao的目标股价。
Kiwoom证券将目标股价从原有的11万韩元下调至7万韩元,Hana证券则从5.8万韩元调整至5万韩元。三星证券将目标股价从4.9万韩元下调18.4%至4万韩元,并将投资评级从“买入”下调至“持有”。
Meritz证券将原先5.2万韩元的合理股价下调至3.7万韩元,并将投资评级从“买入”下调至“持有”。理由是拆分后,Kakao X极有可能反映净资产价值(NAV)折价率,且AI变现战略尚未取得实际成效。
达奥投资证券同样将目标股价从6万韩元下调至4.5万韩元。该机构认为,鉴于Kakao此前作为投资亮点——同时持有子公司和AI业务的结构已不复存在,因此必须重新应用估值方法。不过,该机构仍维持了此前评估,即相比KakaoX,增长性更强的Kakao AI投资吸引力相对更高。
证券界最担忧的环节是Kakao X。迄今为止,Kakao虽然存在子公司价值的折价,但凭借KakaoTalk、广告、电商等高收益平台业务的支撑,在一定程度上起到了缓冲作用。分拆后,Kakao X作为持有关联公司股权的纯投资公司性质将更加明显,因此反而可能面临比以往更高的控股公司折价。 若Kakao Mobility等其他子公司也相继上市,重复上市折价问题可能会再次凸显。
相反,Kakao AI则存在机遇。由于将KakaoTalk以及广告、电商等现金流业务与AI的增长潜力整合为一家公司,因此有可能作为AI企业获得重新估值。 Kiwoom证券虽根据拆分比例计算得出Kakao AI的分配市值约为5.8万亿韩元,但将其公允价值估算为17.5万亿韩元,并评价Kakao AI的投资吸引力高于Kakao X(分配市值约10万亿韩元,公允价值约13.5万亿韩元)。
不过,也有不少观点指出,仅仅在名称中加上“AI”二字,并不意味着就能立即获得溢价。 三星证券认为,目前Kakao被低估的原因不仅在于治理结构问题,还源于市场对其AI服务竞争力及商业化能力的信心不足。分析指出,只有确认Kakao提出的“AI日活跃用户2000万人”、“AI营收1万亿韩元”等目标能否真正转化为广告、电商及订阅收入,才能对其应用较高的市盈率倍数。
此外,还有人担心各业务之间的协同效应反而可能会减弱。Kakao所构想的“代理型AI”不仅止于用户的搜索和推荐,其核心在于将这些功能延伸至支付、出行及内容消费领域。然而,如果拥有KakaoTalk的Kakao AI与拥有金融、出行及内容子公司的Kakao X在法律上分离,就必须对数据共享、API对接以及佣金体系等进行额外协调。 三星证券指出,虽然能提升经营效率,但可能削弱贯穿整个Kakao生态系统的整合执行力。
加强股东回报是一大积极因素。Kakao AI计划将调整后自由现金流(FCF)的20%至35%回馈给股东,并计划在未来FCF增长时将回报率最高提升至40%。 Kakao X也将把从子公司获得的税后股息的30%和投资收益的30%用于股东回报。该公司还公布了计划,将基于出售Dunamu股权的收益,在未来3年内总计回购并注销3000亿韩元的自有股份。
专家们一致认为,关键最终不在于“分拆”,而在于“分拆之后”。简化Kakao原本复杂的结构,并将两家公司的股票同时分配给现有股东,这一点值得肯定。另一方面,KakaoX将面临的控股公司折价是相对容易预见的利空因素,而KakaoAI将获得的AI溢价则更接近于一种尚需业绩证明的预期。
三星证券分析师吴东焕表示:“归根结底,分拆后的合并企业价值预计将取决于Kakao AI的估值上调幅度与Kakao X的估值下调幅度之间的博弈。”他判断道:“目前,Kakao X的控股公司折价扩大可能性相对明显,而Kakao AI能否获得AI溢价,则取决于未来业务业绩,是一个不确定的变量。”


