[E-DailyNA EUN-KYUNG 记者] 尽管生物科技初创企业的融资环境日趋严峻,但仍有部分风险投资(VC)机构积极投身生物科技领域。Pathway Partners(以下简称Pathway)便是其中之一,该机构曾投资#Livemed和#Protina并成功实现退出。Pathway依托曾担任生物科技企业首席财务官(CFO)的创始人,以及在技术评估、新药研发和金融领域均拥有丰富经验的投资团队,致力于发掘具有潜力的生物科技初创企业。
创立Pathway的李相镇代表曾担任奥利克斯(Olix)和维诺(Vuno)的首席财务官。Pathway的审查专员文初惠常务同样拥有首尔大学生物工程博士学位,是生物领域的专家,曾担任高丽大学研究教授、NICE评估信息公司首次公开募股(IPO)评估团队负责人,以及皮诺生物(PinoBio)、产业银行产业技术研究中心团队负责人等职务。 正因核心团队在生物科技企业的经营、研发、技术评估及投资审查方面均拥有丰富经验,Pathway投资组合中超过60%由生物科技企业构成。
退出业绩也十分稳健。去年成功收回投资的腹腔镜手术器械企业利夫斯梅德(LIVESMED)和蛋白质分析技术企业普罗蒂纳(Protina),其内部收益率(IRR)分别高达77.25%和75.38%。
近期引起Pathway关注的企业包括诊断公司Bertis和抗癌疫苗开发商Aston Science。文专务近日在接受《Pharm iDaily》采访时解释了在生物科技投资萎缩的背景下仍坚持投资的原因,他表示:“如果技术过硬且应用该技术的市场正在增长,我认为没有理由减少投资。” 实际上,文常务正是看中了Bertis将蛋白质组学分析技术扩展至新药研发的可能性,以及Aston Science进军抗癌疫苗市场的潜力,才决定进行投资。

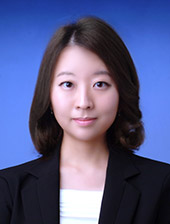
Pathway Partners常务董事文朝惠(照片来源:Pathway Partners)
文常务解释道:“关键在于贝蒂斯如何在诊断业务之外进一步推动企业成长。”他认为,由于蛋白质参与疾病的发生和治疗,因此其分析技术的应用也不应仅限于诊断领域。这实际上是在考察现有技术能否与制药公司等新客户的需求相衔接。
2022年,贝蒂斯推出了蛋白质组学分析服务“PASS”,将业务范围从诊断领域扩展至面向制药公司和研究机构的分析服务。该服务通过质谱分析测定样本中含有哪些蛋白质及其含量,并利用生物信息学和人工智能(AI)对结果进行解读。其特点是根据客户的研究目的,提供从发现和验证反映疾病或药物反应的生物标志物,到新药开发和生产所需分析的全流程支持。
近期,该公司还将业务范围扩展至直接发掘新药靶点的领域。基于表面蛋白组学的新药靶点发掘平台“SURF”通过分析细胞表面蛋白及其相邻蛋白,寻找治疗药物可瞄准的候选靶点。 该公司计划验证候选靶点的表达特征和功能,并将与靶点结合的物质整合在一起,以适用于抗体-药物偶联物(ADC)或双特异性抗体开发的形式提供。这一战略旨在将分析服务中积累的能力转化为与制药公司的联合研究和技术转让。
他特别强调了Bertis在最近几年展现出的业务扩展潜力。其解读是,除了拥有产品和销售额这一事实外,阐明如何利用现有技术开拓后续业务至关重要。他评价道,以诊断业务为基础扩大新药研发服务,将有助于拓宽企业的成长路径。
文专务强调:“我们要看企业如何根据市场变化来扩展自身拥有的技术”,“这样的企业具有增长潜力”。
他解释道:“当市场先行者掀起的浪潮袭来时,并非只有一人能乘上这波浪潮,”并表示:“我们考察的是,即使不是领头羊,能否跻身领先集团。”此后,他在与Aston Science会面并在保密协议下审阅数据后,判断了投资的可能性。
他们特别重视的是能够验证复发抑制可能性的临床依据。同时也评估了患者数量有限这一局限性。文常务表示:“虽然患者数量有限,但我们确认了数据,并认为由此得出的结果也显示出可能性。”关键在于,所获取的依据能否说服后续开展开发的制药公司。
贯穿两家公司投资判断的标准是“客户”。贝蒂斯将目光投向了会使用蛋白质组学分析服务的制药公司,而阿斯顿科学则着眼于基于临床数据引进该技术的制药公司。
据解释,这一观点是文常务在生物科技初创企业亲身参与新药研发的过程中逐渐形成的。他在筹备美国临床试验和技术转让时,切身感受到了外部对数据的具体要求。这也正是文常务在投资审查过程中,会全面考察非临床实验是否能衔接后续临床试验、是否有与竞争技术对比的依据、以及是否具备大规模生产能力的原因。
文专务表示:“要想成功进行技术转让,最终必须考虑将技术出售给谁,以及该企业需要什么。”他补充道:“如果韩国生物科技初创企业也能以此为基础设计非临床实验和临床策略,将有助于提高技术转让的可能性。”
创立Pathway的李相镇代表曾担任奥利克斯(Olix)和维诺(Vuno)的首席财务官。Pathway的审查专员文初惠常务同样拥有首尔大学生物工程博士学位,是生物领域的专家,曾担任高丽大学研究教授、NICE评估信息公司首次公开募股(IPO)评估团队负责人,以及皮诺生物(PinoBio)、产业银行产业技术研究中心团队负责人等职务。 正因核心团队在生物科技企业的经营、研发、技术评估及投资审查方面均拥有丰富经验,Pathway投资组合中超过60%由生物科技企业构成。
退出业绩也十分稳健。去年成功收回投资的腹腔镜手术器械企业利夫斯梅德(LIVESMED)和蛋白质分析技术企业普罗蒂纳(Protina),其内部收益率(IRR)分别高达77.25%和75.38%。
近期引起Pathway关注的企业包括诊断公司Bertis和抗癌疫苗开发商Aston Science。文专务近日在接受《Pharm iDaily》采访时解释了在生物科技投资萎缩的背景下仍坚持投资的原因,他表示:“如果技术过硬且应用该技术的市场正在增长,我认为没有理由减少投资。” 实际上,文常务正是看中了Bertis将蛋白质组学分析技术扩展至新药研发的可能性,以及Aston Science进军抗癌疫苗市场的潜力,才决定进行投资。
超越诊断,迈向新药研发……贝蒂斯的下一个客户贝蒂斯关注的是蛋白质组学分析技术的应用范围。该公司认为,除了销售诊断产品外,若将积累的数据和分析能力应用于新药研发服务,便能扩大客户群和收入来源。也就是说,原本用于疾病检测的技术,也可以应用于制药公司的候选药物筛选和开发。
文常务解释道:“关键在于贝蒂斯如何在诊断业务之外进一步推动企业成长。”他认为,由于蛋白质参与疾病的发生和治疗,因此其分析技术的应用也不应仅限于诊断领域。这实际上是在考察现有技术能否与制药公司等新客户的需求相衔接。
2022年,贝蒂斯推出了蛋白质组学分析服务“PASS”,将业务范围从诊断领域扩展至面向制药公司和研究机构的分析服务。该服务通过质谱分析测定样本中含有哪些蛋白质及其含量,并利用生物信息学和人工智能(AI)对结果进行解读。其特点是根据客户的研究目的,提供从发现和验证反映疾病或药物反应的生物标志物,到新药开发和生产所需分析的全流程支持。
近期,该公司还将业务范围扩展至直接发掘新药靶点的领域。基于表面蛋白组学的新药靶点发掘平台“SURF”通过分析细胞表面蛋白及其相邻蛋白,寻找治疗药物可瞄准的候选靶点。 该公司计划验证候选靶点的表达特征和功能,并将与靶点结合的物质整合在一起,以适用于抗体-药物偶联物(ADC)或双特异性抗体开发的形式提供。这一战略旨在将分析服务中积累的能力转化为与制药公司的联合研究和技术转让。
他特别强调了Bertis在最近几年展现出的业务扩展潜力。其解读是,除了拥有产品和销售额这一事实外,阐明如何利用现有技术开拓后续业务至关重要。他评价道,以诊断业务为基础扩大新药研发服务,将有助于拓宽企业的成长路径。
文专务强调:“我们要看企业如何根据市场变化来扩展自身拥有的技术”,“这样的企业具有增长潜力”。
Aston,进军抗癌疫苗市场所需数据已备齐Pathway之所以作为新投资者参与Aston Science规模达396亿韩元的D轮融资,是因为其预见了围绕抗癌疫苗的治疗策略将发生变化。文专务在观察到Moderna的临床成果后判断,通过与现有疗法联合使用以提高疗效,或减少治疗后复发,有望开辟新的市场。 他预计,一旦领军企业展现出潜力,后续开发企业也将获得机遇。
他解释道:“当市场先行者掀起的浪潮袭来时,并非只有一人能乘上这波浪潮,”并表示:“我们考察的是,即使不是领头羊,能否跻身领先集团。”此后,他在与Aston Science会面并在保密协议下审阅数据后,判断了投资的可能性。
他们特别重视的是能够验证复发抑制可能性的临床依据。同时也评估了患者数量有限这一局限性。文常务表示:“虽然患者数量有限,但我们确认了数据,并认为由此得出的结果也显示出可能性。”关键在于,所获取的依据能否说服后续开展开发的制药公司。
贯穿两家公司投资判断的标准是“客户”。贝蒂斯将目光投向了会使用蛋白质组学分析服务的制药公司,而阿斯顿科学则着眼于基于临床数据引进该技术的制药公司。
据解释,这一观点是文常务在生物科技初创企业亲身参与新药研发的过程中逐渐形成的。他在筹备美国临床试验和技术转让时,切身感受到了外部对数据的具体要求。这也正是文常务在投资审查过程中,会全面考察非临床实验是否能衔接后续临床试验、是否有与竞争技术对比的依据、以及是否具备大规模生产能力的原因。
文专务表示:“要想成功进行技术转让,最终必须考虑将技术出售给谁,以及该企业需要什么。”他补充道:“如果韩国生物科技初创企业也能以此为基础设计非临床实验和临床策略,将有助于提高技术转让的可能性。”


