[E-DailyKIM SAE-MI 记者]Voronoi, Inc.(310210)向曾任职于礼来公司(Eli Lilly)的首席医疗官(CMO)授予了一项破格的股票期权,该期权仅在公司估值超过30万亿韩元且发生控制权变更时方可行权。有分析认为,此举实质上具有“并购成功奖励”的性质,意在通过提升核心产品线价值,进而为全球并购(M&A)等控制权交易铺路。

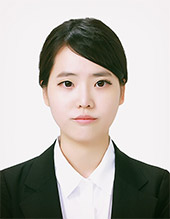
博罗诺伊首席医学官(CMO)张寅(Yin Zhang)(图片来源:博罗诺伊)
前一日的公告披露,Voronoi向张CMO授予了12万9100股普通股的股票期权,该期权的行权价格为每股20万韩元,行权期间为2028年9月10日至2038年9月9日。 除行权时须在Voronoi或其美国分公司(Voronoi Inc. U.S.)任职这一条件外,未明确列出具体的行权条件。所谓行权条件,是指实际行权时必须满足的条件。

Voronoi将伴随控制权变更的并购以及企业价值达到30万亿至100万亿韩元,作为授予首席营销官(CMO)张仁的股票期权的行权条件。(资料来源:金融监督院电子公示系统)
此次通过更正公告公开的行权条件实属罕见。 必须发生“伴随控制权变动的并购”,且当企业价值达到30兆韩元时可行权10万5000股,40兆韩元时为11万4130股,50兆韩元时为11万9320股。只有当企业价值达到100兆韩元时,才能获得全部12万9100股。
沃诺伊(Voronoi)相关人士解释称:“实际上,张CMO与公司之间的合同是基于企业价值和控制权变更这两个‘并列条件’签订的”,并表示“最初的公告是按照规定的公告格式提交的,完全满足条件的要求是在之后补充的”。
公司方面解释称,公告中的企业价值是以市值为基准的。根据韩国交易所(KRX)的数据,Voronoi前一日(9日)的市值约为3.416万亿韩元,30万亿韩元相当于当前市值的8.8倍。 截至当天(10日),韩国生物科技企业中市值超过30兆韩元的公司仅有SAMSUNG BIOLOGICS(207940) (65兆8720亿韩元)和Celltrion(068270) (42兆527亿韩元)。排名第三的Alteogen Inc.(196170)市值为19兆2945亿韩元。目前尚无韩国生物科技企业的市值达到沃诺伊作为“全额认购条件”所提出的100兆韩元。
若简单假设上市股数维持在当前水平,当市值达到30兆韩元时,沃诺伊的股价约为129万韩元。若张CMO以该价格行权10万5000股,扣除行权价后的潜在收益将达到约1141亿韩元。 若要达到100兆韩元的市值,Voronoi的股价必须升至429万韩元。此时,若全额行权12万9100股,潜在收益将达到5278亿韩元。
关键在于,仅凭企业价值提升是无法行权的。沃诺伊相关人士表示:“必须同时满足企业价值达到30兆韩元以上以及最大股东的控制权变更(Change of Control)两个条件”,并指出:“即使企业价值达到30兆韩元,只要金贤泰代表继续持有控制权,就无法行权。”
公司方面解释称,这种控制权变更指的是金代表失去对公司的控制权并移交给第三方的情况,可能以并购(M&A)或引进战略投资者(SI)等多种形式出现。Voronoi相关人士表示:“所谓‘控制权变更(Change of Control)’,是指金贤泰代表失去公司控制权并移交给他人的所有事件。”
关键在于,这不仅限于单纯出售部分股权或吸引小规模的战略投资者(SI)投资,还必须伴随实质性的经营权转移。也就是说,若首席营销官张某想要实际获得巨额股票期权奖励,不仅需要推动企业价值上涨,还必须促成最大股东金代表经营权的转移。
尽管这是一项可能带来数千亿韩元回报的破格股票期权计划,但公司和最大股东承担的风险并不大。因为当这两个条件同时满足时,企业价值将大幅提升,最大股东也能通过出售经营权获得可观的退出收益。 截至上月31日,最大股东金贤泰代表持有663万2019股Voronoi股票(持股比例34.99%)。假设持股数量保持不变,该股权价值在市值30兆韩元时为8兆5330亿韩元,在100兆韩元时则达到28兆4420亿韩元。
生物科技行业相关人士指出:“单从股票期权的规模来看确实相当庞大,但实际上要获得这一水平的回报,不仅需要市值超过30万亿韩元,还必须成功完成经营权转让。”他进一步分析道:“对公司而言,这种结构既能展现对企业价值增长的信心和并购意愿,又无需立即投入现金,且风险极低。”
这被解读为:只要是为了实现VRN10和VRN11的商业化,公司不惜出售最大股东的经营权。 沃罗诺伊目前虽正在自主推进这两款新药候选分子的全球临床试验,但认为仅凭自身力量完成从后期临床到商业化的全过程存在局限。因此,其方针是先通过自主研发最大限度提升新药候选分子的价值,随后与全球制药公司开展联合开发;必要时,也将保留通过并购进行经营权交易的可能。
Voronoi相关人士表示:“虽然在临床前及早期临床阶段,可以依靠自身的研发能力最大限度地提升价值,但后期全球临床试验和商业化阶段不仅成本高昂,还需应对各国的监管要求,对于一家小型国内生物科技企业而言,很难完全独立完成。”该人士补充道:“无论是联合开发、战略投资还是并购,我们都保持开放态度,选择能在商业化时最大化药物价值的策略。”
不过,公司方面明确表示,目前并未与全球制药及生物科技企业进行并购谈判。沃罗诺伊相关人士称:“目前尚未进入与全球制药公司积极进行公司收购谈判的阶段”,但同时表示:“管理层认为,每次与全球大型制药企业会面时,都会将这一战略选择保留在考虑范围内。”
加入博罗诺伊后,他以美国团队为核心,全面统筹全球临床开发战略。特别是负责核心管线——EGFR突变非小细胞肺癌治疗药物VRN11和HER2突变实体瘤治疗药物VRN10的全球临床推进及患者安全等工作。这相当于在博罗诺伊将自主发现的候选药物推进至全球后期临床及商业化阶段的战略中,承担了核心角色。
目前,VRN11正针对EGFR突变型非小细胞肺癌扩展至全球Ib/II期临床试验;VRN10则针对HER2突变型实体瘤开展Ia期剂量递增试验。鉴于未来这些管线的临床成果及全球商业化前景将直接决定Voronoi的企业价值,张CMO的作用必然举足轻重。
Voronoi相关人士表示:“张CMO同意签署此类条件的股票期权合同这一事实本身,不正是意味着他对Voronoi核心管线开发成功及企业价值提升抱有相当大的信心吗?”
必须同时达成“市值30兆+管理权出售”才能行权据10日金融监督院电子公示系统显示,Voronoi于前一天发布公告称将向首席医学官(CMO)张寅(Yin Zhang)授予股票期权,并于当天上午10时21分发布了更正公告。
前一日的公告披露,Voronoi向张CMO授予了12万9100股普通股的股票期权,该期权的行权价格为每股20万韩元,行权期间为2028年9月10日至2038年9月9日。 除行权时须在Voronoi或其美国分公司(Voronoi Inc. U.S.)任职这一条件外,未明确列出具体的行权条件。所谓行权条件,是指实际行权时必须满足的条件。
此次通过更正公告公开的行权条件实属罕见。 必须发生“伴随控制权变动的并购”,且当企业价值达到30兆韩元时可行权10万5000股,40兆韩元时为11万4130股,50兆韩元时为11万9320股。只有当企业价值达到100兆韩元时,才能获得全部12万9100股。
沃诺伊(Voronoi)相关人士解释称:“实际上,张CMO与公司之间的合同是基于企业价值和控制权变更这两个‘并列条件’签订的”,并表示“最初的公告是按照规定的公告格式提交的,完全满足条件的要求是在之后补充的”。
公司方面解释称,公告中的企业价值是以市值为基准的。根据韩国交易所(KRX)的数据,Voronoi前一日(9日)的市值约为3.416万亿韩元,30万亿韩元相当于当前市值的8.8倍。 截至当天(10日),韩国生物科技企业中市值超过30兆韩元的公司仅有SAMSUNG BIOLOGICS(207940) (65兆8720亿韩元)和Celltrion(068270) (42兆527亿韩元)。排名第三的Alteogen Inc.(196170)市值为19兆2945亿韩元。目前尚无韩国生物科技企业的市值达到沃诺伊作为“全额认购条件”所提出的100兆韩元。
若简单假设上市股数维持在当前水平,当市值达到30兆韩元时,沃诺伊的股价约为129万韩元。若张CMO以该价格行权10万5000股,扣除行权价后的潜在收益将达到约1141亿韩元。 若要达到100兆韩元的市值,Voronoi的股价必须升至429万韩元。此时,若全额行权12万9100股,潜在收益将达到5278亿韩元。
关键在于,仅凭企业价值提升是无法行权的。沃诺伊相关人士表示:“必须同时满足企业价值达到30兆韩元以上以及最大股东的控制权变更(Change of Control)两个条件”,并指出:“即使企业价值达到30兆韩元,只要金贤泰代表继续持有控制权,就无法行权。”
公司方面解释称,这种控制权变更指的是金代表失去对公司的控制权并移交给第三方的情况,可能以并购(M&A)或引进战略投资者(SI)等多种形式出现。Voronoi相关人士表示:“所谓‘控制权变更(Change of Control)’,是指金贤泰代表失去公司控制权并移交给他人的所有事件。”
关键在于,这不仅限于单纯出售部分股权或吸引小规模的战略投资者(SI)投资,还必须伴随实质性的经营权转移。也就是说,若首席营销官张某想要实际获得巨额股票期权奖励,不仅需要推动企业价值上涨,还必须促成最大股东金代表经营权的转移。
尽管这是一项可能带来数千亿韩元回报的破格股票期权计划,但公司和最大股东承担的风险并不大。因为当这两个条件同时满足时,企业价值将大幅提升,最大股东也能通过出售经营权获得可观的退出收益。 截至上月31日,最大股东金贤泰代表持有663万2019股Voronoi股票(持股比例34.99%)。假设持股数量保持不变,该股权价值在市值30兆韩元时为8兆5330亿韩元,在100兆韩元时则达到28兆4420亿韩元。
生物科技行业相关人士指出:“单从股票期权的规模来看确实相当庞大,但实际上要获得这一水平的回报,不仅需要市值超过30万亿韩元,还必须成功完成经营权转让。”他进一步分析道:“对公司而言,这种结构既能展现对企业价值增长的信心和并购意愿,又无需立即投入现金,且风险极低。”
为了核心管线产品商业化……最大股东甚至会出售经营权?既然如此,Voronoi为何要设计这样的结构?Voronoi解释称,这是因为公司不仅坚持自主开发核心管线产品“VRN10”和“VRN11”,同时也考虑了包括全球联合开发和并购在内的战略选择。
这被解读为:只要是为了实现VRN10和VRN11的商业化,公司不惜出售最大股东的经营权。 沃罗诺伊目前虽正在自主推进这两款新药候选分子的全球临床试验,但认为仅凭自身力量完成从后期临床到商业化的全过程存在局限。因此,其方针是先通过自主研发最大限度提升新药候选分子的价值,随后与全球制药公司开展联合开发;必要时,也将保留通过并购进行经营权交易的可能。
Voronoi相关人士表示:“虽然在临床前及早期临床阶段,可以依靠自身的研发能力最大限度地提升价值,但后期全球临床试验和商业化阶段不仅成本高昂,还需应对各国的监管要求,对于一家小型国内生物科技企业而言,很难完全独立完成。”该人士补充道:“无论是联合开发、战略投资还是并购,我们都保持开放态度,选择能在商业化时最大化药物价值的策略。”
不过,公司方面明确表示,目前并未与全球制药及生物科技企业进行并购谈判。沃罗诺伊相关人士称:“目前尚未进入与全球制药公司积极进行公司收购谈判的阶段”,但同时表示:“管理层认为,每次与全球大型制药企业会面时,都会将这一战略选择保留在考虑范围内。”
接受破格条件的张CMO是谁?“来自礼来临床开发部门”那么,张CMO究竟是怎样的人物,才会接受这样的条件并担起如此重要的角色呢?张CMO是新药临床开发专家,曾任全球制药公司礼来(Eli Lilly)旗下抗癌药物开发部门Loxo@Lilly的全球临床开发副总裁。他在礼来期间领导了多项全球抗癌药物临床项目,积累了从早期到后期临床的广泛开发经验。
加入博罗诺伊后,他以美国团队为核心,全面统筹全球临床开发战略。特别是负责核心管线——EGFR突变非小细胞肺癌治疗药物VRN11和HER2突变实体瘤治疗药物VRN10的全球临床推进及患者安全等工作。这相当于在博罗诺伊将自主发现的候选药物推进至全球后期临床及商业化阶段的战略中,承担了核心角色。
目前,VRN11正针对EGFR突变型非小细胞肺癌扩展至全球Ib/II期临床试验;VRN10则针对HER2突变型实体瘤开展Ia期剂量递增试验。鉴于未来这些管线的临床成果及全球商业化前景将直接决定Voronoi的企业价值,张CMO的作用必然举足轻重。
Voronoi相关人士表示:“张CMO同意签署此类条件的股票期权合同这一事实本身,不正是意味着他对Voronoi核心管线开发成功及企业价值提升抱有相当大的信心吗?”


