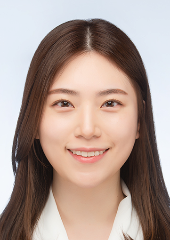
[E-DailyKim Ji-woo 记者] 韩华机械与服务控股(韩华M&S)未来战略总监金东善将斥资1285亿韩元启动公司股票公开要约收购。此次公开要约收购完成后,金东善将跃升为韩华M&S的最大单一股东。此举不仅有助于提振股价,更有望成为强化韩华集团科技与生活业务板块独立经营的契机。

韩华M&S未来战略总监金东善。(照片来源:韩华M&S)
据韩华M&S12日透露,金东善总裁将从当天起至下月2日,以每股8000韩元的价格公开收购1606万股普通股。该规模相当于普通股总数的19%,预计将投入1284亿8000万韩元。公开收购价格较8日收盘价(6080韩元)高出31.58%。 受公开收购消息影响,当天韩华M&S股价在开盘初期曾较前一交易日暴涨逾23%。
引人注目的是公开收购后股权结构的变化。目前,韩华M&S的最大股东是持有23.94%股权的韩华能源。其次是韩华集团董事长金胜妍持有12.24%,韩华集团首席副董事长金东官持有10.55%,韩华人寿副董事长金东元和总裁金东善各持有5.81%。
若金社长成功收购全部目标股份,其持股比例将从5.81%升至24.81%,从而超越韩华能源,成为单一最大股东。包括金社长在内的特殊关系人合计持股比例也将从原有的60.32%升至79.32%,这一比例已超过《商法》规定股东大会特别决议所需的三分之二表决权门槛。 若特殊关系人共同行使表决权,其在主要经营议案上的表决权基础也将相应得到强化。

韩华M&S股权结构。(图表=ChatGPT生成)
此前,金社长曾于2024年8月宣布,将以每股1600韩元的价格公开收购韩华Galleria的3400万股股票。当时计划收购金额为544亿韩元,报价较前一交易日收盘价高出约23%。据悉,他当时以持有的韩华股票作为抵押,借入544亿韩元以筹集资金。 实际上,他以约450亿韩元的价格购入了目标数量的82.8%——即2816万4783股,将持股比例从2.32%提升至16.85%。此次公开收购的预计金额比当时高出约2.4倍,收购价格的溢价也高出约9个百分点。
公开收购的性质也发生了变化。2024年主要侧重于因韩华Galleria业绩不佳而实施的责任经营,而此次则是为了消除股东对股价下跌的不满,并展现对韩华M&S增长潜力的信心。鉴于投入了大规模的个人资金,金社长未来根据经营业绩所涉及的利益关系也将进一步加深。
公开收购所需的资金实力也备受关注。金社长于去年12月将其持有的韩华能源15%股权出售给财务投资者。当时韩华能源的企业价值被评估为约5.5万亿韩元,金社长的股权出售款项估计约为8250亿韩元。此次公开收购的具体融资方式尚未确认。
此次公开要约收购之所以备受关注,还因为它与韩华集团的业务结构重组密切相关。韩华M&S是去年8月通过韩华集团科技·生活部门的人事分拆而成立的控股公司。该公司旗下拥有韩华Vision、韩华Semitek、韩华Momentum、韩华Robotics等科技类子公司,以及韩华Galleria、韩华酒店及度假村、OurHome等生活类子公司。
若金社长在统筹这些关联公司未来战略的同时,还能确保最大股东地位,其经营影响力预计将进一步增强。一直主导业务战略的金社长,若在股权层面也扩大影响力,将有力推动科技·生活部门的增长战略。
韩华M&S相关人士表示:“韩华集团科技与生活板块所具备的增长潜力在一定程度上尚未充分反映在股价中”,并称:“期待此次公开要约收购能向市场和股东传递积极信号,从而提升股东价值和企业价值。”
据韩华M&S12日透露,金东善总裁将从当天起至下月2日,以每股8000韩元的价格公开收购1606万股普通股。该规模相当于普通股总数的19%,预计将投入1284亿8000万韩元。公开收购价格较8日收盘价(6080韩元)高出31.58%。 受公开收购消息影响,当天韩华M&S股价在开盘初期曾较前一交易日暴涨逾23%。
引人注目的是公开收购后股权结构的变化。目前,韩华M&S的最大股东是持有23.94%股权的韩华能源。其次是韩华集团董事长金胜妍持有12.24%,韩华集团首席副董事长金东官持有10.55%,韩华人寿副董事长金东元和总裁金东善各持有5.81%。
若金社长成功收购全部目标股份,其持股比例将从5.81%升至24.81%,从而超越韩华能源,成为单一最大股东。包括金社长在内的特殊关系人合计持股比例也将从原有的60.32%升至79.32%,这一比例已超过《商法》规定股东大会特别决议所需的三分之二表决权门槛。 若特殊关系人共同行使表决权,其在主要经营议案上的表决权基础也将相应得到强化。
此前,金社长曾于2024年8月宣布,将以每股1600韩元的价格公开收购韩华Galleria的3400万股股票。当时计划收购金额为544亿韩元,报价较前一交易日收盘价高出约23%。据悉,他当时以持有的韩华股票作为抵押,借入544亿韩元以筹集资金。 实际上,他以约450亿韩元的价格购入了目标数量的82.8%——即2816万4783股,将持股比例从2.32%提升至16.85%。此次公开收购的预计金额比当时高出约2.4倍,收购价格的溢价也高出约9个百分点。
公开收购的性质也发生了变化。2024年主要侧重于因韩华Galleria业绩不佳而实施的责任经营,而此次则是为了消除股东对股价下跌的不满,并展现对韩华M&S增长潜力的信心。鉴于投入了大规模的个人资金,金社长未来根据经营业绩所涉及的利益关系也将进一步加深。
公开收购所需的资金实力也备受关注。金社长于去年12月将其持有的韩华能源15%股权出售给财务投资者。当时韩华能源的企业价值被评估为约5.5万亿韩元,金社长的股权出售款项估计约为8250亿韩元。此次公开收购的具体融资方式尚未确认。
此次公开要约收购之所以备受关注,还因为它与韩华集团的业务结构重组密切相关。韩华M&S是去年8月通过韩华集团科技·生活部门的人事分拆而成立的控股公司。该公司旗下拥有韩华Vision、韩华Semitek、韩华Momentum、韩华Robotics等科技类子公司,以及韩华Galleria、韩华酒店及度假村、OurHome等生活类子公司。
若金社长在统筹这些关联公司未来战略的同时,还能确保最大股东地位,其经营影响力预计将进一步增强。一直主导业务战略的金社长,若在股权层面也扩大影响力,将有力推动科技·生活部门的增长战略。
韩华M&S相关人士表示:“韩华集团科技与生活板块所具备的增长潜力在一定程度上尚未充分反映在股价中”,并称:“期待此次公开要约收购能向市场和股东传递积极信号,从而提升股东价值和企业价值。”


